从2023年起, 全国商品房销售的面积出现了下降的情况, 与之前的数据相比, 这一数字降低了百分之七点五。到了9月份时, 住宅的平均价格跌幅超过了百分之十六, 并且创造了该年度内的最低价位水平。
对于那些手中持有许多套房产的家庭来说, 他们现在正面临着四个难题, 这四个难题是同时出现的, 第一个问题是这些房产的市场价值出现了巨大的减少, 第二个问题是想卖出都找不到买家, 第三个问题是维护这些房产的成本太高导致负担沉重, 第四个问题是把房子租出去所获得的租金收入还不够覆盖开销。
01.房产账面财富持续蒸发
在中国居民的总资产构成里面, 房产所占的比例高达百分之七十七, 而金融资产的占比仅仅只有百分之二十三, 这说明财富的很大一部分都是紧紧地绑定在那些砖头建筑上面的。
在北京这个地方, 房价比起它历史上的最高点来看, 已经回落了百分之十五到百分之二十这样一个区间, 而在一些三四线的城市当中, 这个跌幅的程度还要更深一些。
这就意味着那些拥有多套房子的家庭, 他们账面上所显示的资产正在经历一个持续性的缩水过程, 并且这些家庭目前还缺乏相应的能够用来分散风险和对冲损失的有效手段。
独立经济学家马光远在此前曾做出了判断, 他认为是房产投资窗口期这一东西已经关闭掉了, 而未来价格将会呈现出稳中有降的状态, 并且会回归到居住本质上去。
现在的量价统计数据已经证明了这样的一种趋势存在, 拥有多套住房的家庭他们的财富焦虑情况不再仅仅停留在纸面上的波动这一层面了, 而是变成了真的在流失真金白银的这种情况。
02.天量挂牌下变现几近停滞
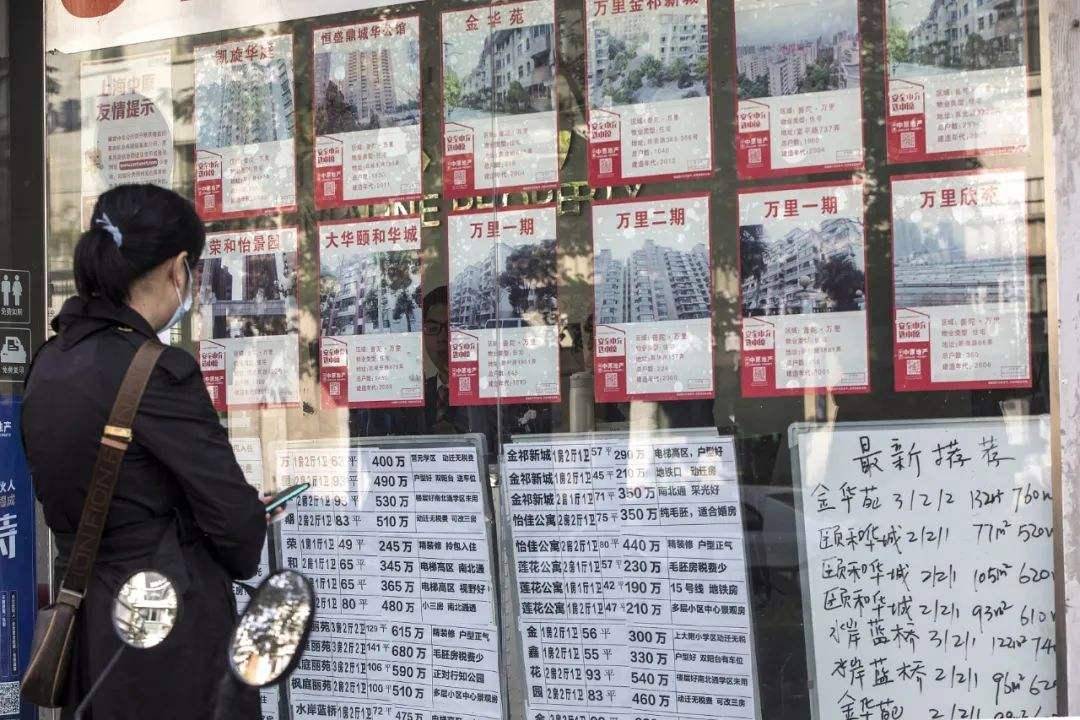
到了2023年9月这个月份, 全国之内的新增二手房挂牌数量, 一下子达到了61.89万套, 这个数字比起之前的时间段来说, 激增了27.94%, 其中上海的数字突破了18万套大关, 北京的数字也达到了15万套之多, 这就导致了供给方面出现了非常严重的溢出情况, 那些拥有多套住房的家庭, 在把房子挂牌之后, 往往需要等待数个月的时间, 才能有人来关心或者询问, 有价无市的情况, 最终成为了大家都能看到的常态。
当下的年轻一辈, 他们想要去买房子的那个愿望, 那是明显地在降低, 反而是租房子的比例一年比一年要高了不少, 那些本来需要买房子的人, 因为人数不足, 所以接盘的这股力量就变弱了。
二手房的卖出成交量远远就跟不上市场上那多得不行的挂牌量了, 那些手上有好几套房子的家庭, 他们手里的房产正在从那种容易卖出去、有流动性的好资产, 变成了一种很难找得到人买的、睡在那里的死资产, 这就导致了一种局面, 就是想把手里的房子卖掉, 却怎么都找不到愿意来买的买家。
03.空置房每年都是净支出
这三年的疫情情况和经济的放缓加在一起, 让那些有好几套房子的家庭在他们的钱能赚进来的这个方面感觉压力很大, 物业的费用和维修的金子和供暖的费用的这些年都是一点点往上涨的样子, 可是房贷每个月要付的钱却一点儿都没有变化, 一套房子放着没有住的话每年必须要花出去的钱能够达到好几万元那么样子, 如果你持有的房子的数量是两套或者比两套还要多的话那么这个负担就会成倍地变大。
我们拿北京的一套面积是80平方米的住房来做一个具体的计算, 这个房子的物业费大概一年要4000元左右, 维修基金还有取暖费加在一起接近3000元, 如果再加上每月支付的月供为5000元, 那么这一套房子每年的持有成本就会非常轻松地超过10万元。
随着这种房产数量的不断增加, 也就是多套叠加起来之后, 个人的流就会被持续地消耗干, 最后导致经济层面的缓冲空间变得越来越浅薄。
04.租金已盖不住月供
现在的全国住宅租金收益率, 通常情况下, 都跌到了百分之一点五到百分之二的范围之内, 这一情况远远低于现有的存量房贷利率的数值, 依靠出租房屋来覆盖贷款本金和利息的账目无论如何也算不过来, 所谓的以租养老贷的模式, 在大多数的城市都已经不再成立了, 那些拥有多套房产的家庭原先所依赖的被动的收入链条已经出现了断裂。
更让人觉得棘手的情况是, 因为房价在下降, 所以租客用来讨价还价的底气也就变得更足了, 这就逼得房东不得不压低价格, 为了能把房客留住。
在一些城市里面, 房子的空置率升到了比较高的水平, 这种情况使得那些拥有多套房子家庭的人, 他们收不到足额的租金, 但是却还要自己一个人来承担房子空着不租的这个成本时期里的各种开销, 这种钱的收入不够去支出费用的局面, 在2024年的这一段时间里头变得进一步的固定了下来了。
05.政策宽松与个人困境的错位
2023年期间, 多个城市采取了下调房贷利率以及降低首付比例的措施, 并且还放开了购房限制条件, 从政策层面来看, 发出的信号非常密集且频繁, 不过市场方面对信心的修复进度比较慢, 落后于相关政策出台的时间速度, 在价格维度要看到企稳的迹象还需要等待一段时间, 那些持有多个房产的家庭, 在短时间内也难以发现资产端能够回血即资金周转回来的清晰转折点或明确时机, 所以总体感觉是变化虽然多但市场反应没那么快。
在个人这个层面上, 大家是没有办法像企业那样去搞资产置换或者用金融手段来对冲风险的。那些拥有多套房产的家庭, 他们既难以快速调整手中的资产配置, 也很难精准地选择入市和退市的时机, 因此只能被动地去承受股价波动以及流越来越紧缩所带来的双重压力, 这种焦虑的情绪就这样被结构性地放大了。
06.减杠杆与优化配置是务实选项
房地产回归到用于居住的这个属性上去, 这是长时期以来的一个大方向, 因此说投资所带来的一些价格上的额外溢价正在被不断地压缩。
那些拥有多套房产的家庭, 必须把每套房子真实的情况再次地进行仔细地审查和考量清楚, 究竟是哪些房子是具有稳定下来的租赁需求, 并且是由核心地段来进行支撑的, 又或者说是哪些房子最终已经沦落为纯粹的只需要投入成本的包袱, 这种时候果断地去做出取舍的选择, 会比那种无所谓的盲目坚守显得更加合理与理性。
在交易量和价格都在向下跑的这种周期里, 主动地降低那些杠杆水平, 把一部分房子换成那些风险比较低的金融资产, 或者集中到核心城市以及核心板块去, 这比在那儿干等着想要抄到底部这件事儿而言, 显得更现实一些, 优化一下家里的资产配置结构, 并且一定要守住流的这条底线, 这才是眼下拥有多套房产的家庭成员最应该去做的这些事情。
如果你在家里面, 也是持有着很多套房子的话, 眼下时刻, 是让你最为担心, 也是最为无法入睡的, 到底是上面哪一重困难的局面? 欢迎你来到评论的板块里面, 来讲说你自己的应对的思维和想法。你觉得是有用的话, 就进行点赞的行为, 然后转发给你身边同样处于纠结状态的朋友, 这样可以起到一个分享的作用。


