在2026年下半年的时候, 欧洲市场上的镝氧化物现货价格, 曾经一度达到了中国离岸价格的四到五倍, 西方的买家甚至愿意多出三倍的溢价费用去锁定供应情况, 在这笔账目背后, 隐藏着一场围绕着时间展开的博弈。
欧洲稀土价格裂口为何拉大到四倍
在二〇二六年的下半年, 欧洲市场上的镝氧化物现货价格出现了急剧上升的现象, 其报价水平达到了中国离岸价的四到五倍之多。同时, 铽氧化物的市场价格缺口也同样接近于四倍。
按照同吨稀土在中国市场的计算, 其销售价格大约是一百美元。然而, 当这批稀土运输至欧洲后, 其售价就会变为四百至五百美元的范围之内。这种巨大的价格差距已经远远超出了常规贸易所遵循的逻辑。
买家真正想要的, 其实并不是货物这个东西, 他们追求的是在供应安全这一方面能够得到的那种保险。一旦出口许可变得收紧了, 西方的工业就会面临断供的风险。正是因为有了这种不确定性存在, 所以三倍溢价才会变成一种可以接受的财务成本。
莱纳斯62吨重稀土的真实体量
澳大利亚那边的上市公司莱纳斯, 它是在2026财年的时候进行生产的, 这个财年指的是从2025年7月一直持续到2026年6月这样的一段时间, 在这一整年里面, 他们总共精炼出了62吨的镝铽产品, 把这四个季度的具体产量拆开来看的话, 分别是9吨、26吨、8吨以及19吨这四个数字, 这个产能规模放在全球角度来看的话, 仅仅是占了全球重稀土精炼总产能的3%, 如果换算成每个月来平均算一下的话, 每个月的产量其实也就刚刚超过5吨出头这么点数量。
全球的铽每年需求量大约在四百吨到四百五十吨之间, 镝的市场规模稍微大一点, 这两样东西加起来的总量不到两千吨, 莱纳斯生产的这些数量覆盖不了任何的商业市场, 但是它把原本断供就会停厂减产的情况改写成了断供之后还能扛得住几个月, 这几年的时间恰恰就是危机谈判的全部筹码。
从马来西亚街头到澳洲本土的挣扎
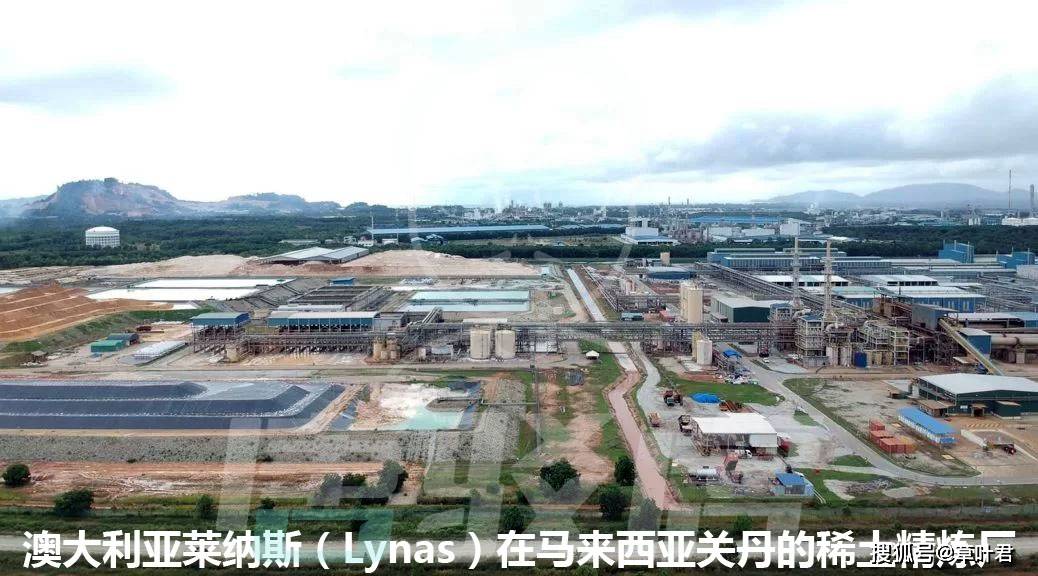
莱纳斯是除了中国之外, 唯一一家成功实现了稀土商业化分离的企业, 他的矿山位于西澳的韦尔德山, 被公认具有全球最高的品位, 最初的精炼厂定在马来西亚关丹, 是在2012年投产的, 当时投资了大约8亿美元, 但在此后的十余年时间里, 放射性废渣反复引发了当地人的抗议以及法庭诉讼。
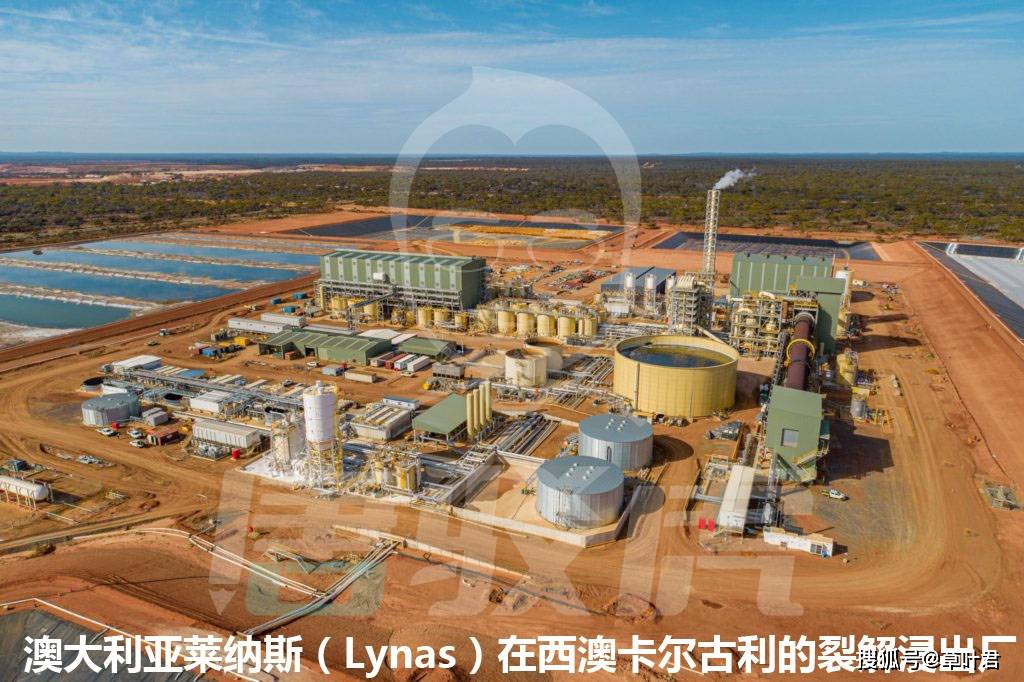
在2023年这个时间节点上, 公司被迫采取了将裂解浸出这一环节搬回西澳卡尔古利的行动, 而那些具有放射性的残渣则留在澳洲本土进行处置工作, 被运往关丹的仅仅只是在去除了放射性之后所形成的中间化合物。
在2026财年这一段时期内, 其基本盘所指向的对象仍然是轻稀土里面的钕和镨这两种物质, 直到全年来算的话售出了7260吨这样的货物, 总收入是接近10亿澳元这么个数量级。
政府底价托住整条西方稀土链
仅仅依靠市场溢价这一点, 是完全不足以让西方那些在稀土中游环节的企业维持生存的状况。日本政府里面的一个叫JARE的机构, 已经把钕镨那种东西的包销底价锁定在了每公斤110美元这个位置。
另外美国的国防部, 也给MP Materials这家企业开出了同样性质的条款安排, 这种由政府部门出面支持的做法, 实际上形成了一层保护价格在方面铠甲一样的存在效果。
要是没有这个底部的保障, 西方的稀土中游企业在中国低价商品的冲击下是根本活不了一个财务报表周期的。因为有政府确定的底价和市场上的溢价这两种东西加在一起形成了一种双重保险的作用, 这才让莱纳斯这家公司, 在商业逻辑方面还有战略逻辑方面的相互碰撞和平衡之中, 找到了一个能够长期存在下去的生存空间。
一次品位波动如何拖垮整条链条
进入2026年第二季度, 韦尔德山那边的矿石品位发生了波动。移动破碎机被更换成了固定设备, 这一改变导致进入磨机的原料粒度变得不均匀。因为粒度不均,使得精矿中的杂质不好控制。这个问题影响很大, 沿着长达数千公里的跨国供应链一直传导下去, 最后影响到了卡尔古利那边和关丹那边这两端的分离环节。
本季的镝铽产量出现了环比上升的情况, 数值到达了19吨, 之所以能够达到这个水平, 主要是依靠上一个季度所遗留下来的在制品库存进行的补充, 同时也得益于回收率得到了相应的改善。
这一具体的变化事实, 进一步验证了我们之前形成的这种看法和判断, 那就是西方国家想要去重新建立起他们自己的稀土供应链, 其所面临的关键性堵点或者是难点, 其实根本就不是在于矿山资源这一块内容上面, 而是主要卡在冶炼加工过程的稳定程度不够高, 以及在串联萃取环节中所涉及的工程方面的专业认知深度还远远不足。
62吨不是份额而是一个计时器
在2026年3月这个时间点, 莱纳斯公司第一次产出了钐这种物质, 但是具体有多少数量, 这一点没有对外公开。
行业里面的人对此有自己的看法, 他们觉得这仅仅只是试产时候拿出来的一小部分样品, 目前正在让客户那边进行验证和认可的程序, 至于要变成大规模的工业化生产, 大概率是要等到2027年或者是2028年去才能真正实现。
而关于钆元素的产出计划, 则还要向后推迟一些, 被列在了公司的2028财年计划之中, 与此同时, 这家公司正打算加大投入, 专门买来更多的设备用来做分离提纯的操作。
中国这边手里还攥着全套的工具, 这些东西包括矿山的配额、分离的产能、磁材良品率的提升空间、出口的许可, 还有实体名单。
西方那边是用政府给的底价、长期的包销合同, 加上国防订单的力量, 把这个已经沉寂了二十年的行业强行拉回来运转。管制的人和突围的人在抢夺的东西是一样的, 那个人就是时间,六十二的重量, 那个嘀嗒作响的声音, 双方都听得很清楚。
你觉得, 西方那个靠政府给钱补贴的办法, 能不能赶上中国在稀土行业里花了整整二十年才攒下来的工程经验?你可以在评论区里把你的看法聊出来, 如果觉得有道理的话, 就点个赞, 然后分发给那些同样关心供应链安不安全的朋友。


